Jim Simons: profiel van een legendarische belegger
Er zijn cijfers die je twee keer moet nalezen omdat je ervan uitgaat dat er een fout in staat. Dit is er zo eentje: tussen 1988 en 2018 haalde het Medallion Fund gemiddeld ongeveer 66% brutorendement per jaar, en na aftrek van bijzonder stevige vergoedingen bleef daar nog altijd zowat 39% netto van over. Dertig jaar lang.
Ter vergelijking: Warren Buffett wordt al zijn hele leven bewierookt voor een gemiddelde van rond de 20%. Simons deed het dubbele, en hij deed het met wiskunde in plaats van met jaarverslagen.
En toch, of misschien net daarom, is hij de belegger die je het minst zou moeten proberen na te doen. Dat is precies wat dit profiel zo interessant maakt.
Wie was Jim Simons?
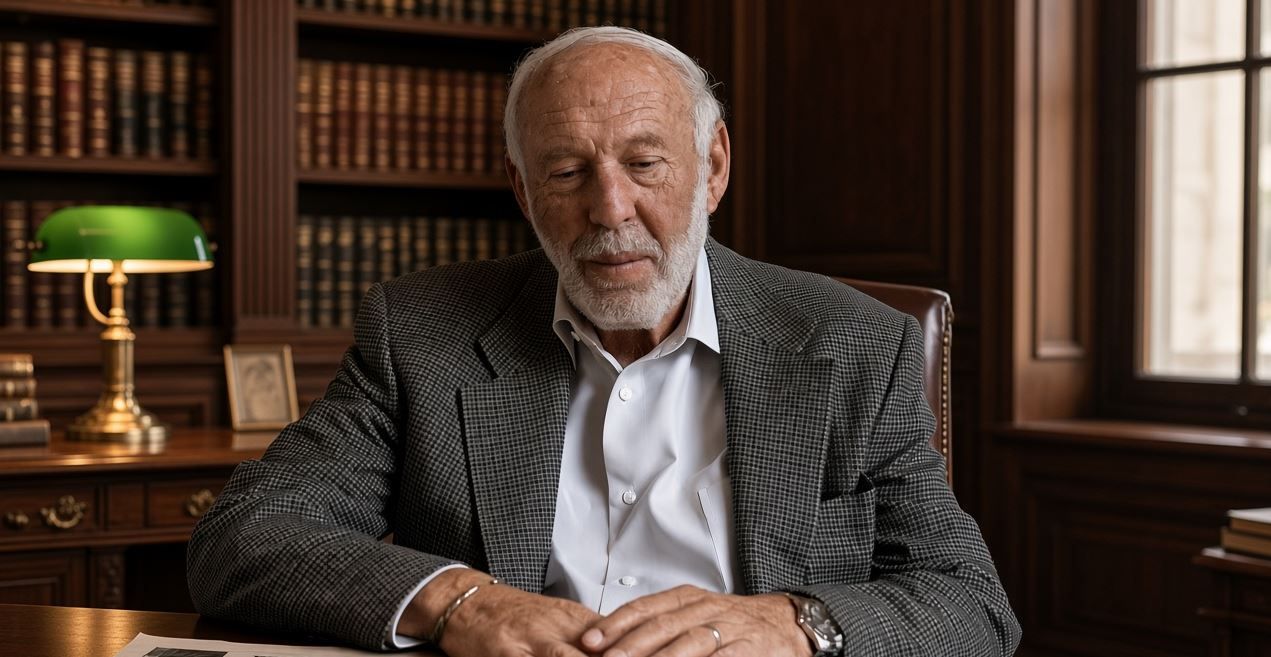
James Harris Simons werd geboren op 25 april 1938 in Cambridge, Massachusetts, en overleed op 10 mei 2024 in New York, 86 jaar oud. Hij begon zijn leven niet als belegger maar als wiskundige, en dat was geen bijverdienste. Het was zijn vak.
Hij behaalde in 1958 een bachelor wiskunde aan MIT en promoveerde in 1961 aan Berkeley op differentiaalmeetkunde. Tussen 1964 en 1968 werkte hij voor het Institute for Defense Analyses, waar hij codes hielp breken voor de Amerikaanse inlichtingendiensten. Daarna leidde hij tien jaar lang het wiskundedepartement van Stony Brook University.
Zijn echte roem in de academische wereld dankt hij aan de Chern-Simonsvorm, die hij samen met Shiing-Shen Chern ontwikkelde en die tot vandaag doorwerkt in de theoretische natuurkunde. In 1976 kreeg hij daarvoor de Oswald Veblen Prize in Geometry, de belangrijkste prijs in zijn vakgebied.
Dat is een carrière waar de meeste mensen tevreden mee zouden zijn geweest. Simons was toen veertig en had nog geen enkel fonds beheerd.
Hoe kwam een wiskundige op de beurs terecht?
Niet uit passie voor de financiële markten. Uit nieuwsgierigheid naar patronen.
Codes breken en koersen lezen lijken totaal verschillende bezigheden, maar ze delen dezelfde onderliggende vraag: zit er structuur in wat op ruis lijkt? Wie jarenlang naar versleutelde berichten heeft gekeken, is getraind om regelmaat te zien waar anderen alleen chaos zien.
Simons richtte Renaissance Technologies op en lanceerde in 1988 het Medallion Fund. De aanpak was radicaal voor die tijd. Geen bedrijfsbezoeken, geen gesprekken met het management, geen inschatting van de concurrentiepositie. Wel enorme hoeveelheden historische data, statistische modellen, en mensen die uit de wiskunde, de natuurkunde en de taalkunde kwamen in plaats van uit de bankwereld.
Hij verwoordde het verschil zelf treffend toen hij terugkeek op zijn overstap: de baan van een komeet valt makkelijker te voorspellen dan de koers van het aandeel Citigroup.
Wat maakte het Medallion Fund zo uitzonderlijk?
Drie dingen, en ze hangen samen.
Het eerste zijn de rendementen zelf. Naast dat gemiddelde van tientallen procenten per jaar staat één jaar dat alles zegt: in 2008, terwijl de S&P 500 met bijna 38,5% instortte, boekte Medallion een nettorendement van meer dan 83%. Niet door de crisis te voorspellen, maar doordat volatiliteit voor dit soort strategieën eerder brandstof is dan bedreiging.
Het tweede zijn de vergoedingen. Simons rekende uiteindelijk 5% beheersvergoeding aan plus 44% van de winst. Dat zijn tarieven waar zelfs in de hedgefondswereld de wenkbrauwen bij omhoog gaan; het gangbare model was toen 2% en 20%. Dat de nettorendementen ná die afroming nog altijd spectaculair waren, zegt alles over de brutoprestaties.
Het derde is de exclusiviteit, en dat is voor ons het interessantste punt. Vanaf 1993 nam het fonds geen nieuwe externe beleggers meer aan. In 2005 sloot het volledig: alleen medewerkers van Renaissance mochten er nog in. De omvang werd bewust rond de tien miljard dollar gehouden.
Waarom kan je dit niet kopiëren?
Hier komt de kern van het verhaal, en het is een boodschap die zelden luid wordt verteld omdat ze niets verkoopt.
Je kan niet in Medallion beleggen. Dat is geen detail, dat is de essentie. Het fonds is al twintig jaar gesloten voor iedereen die niet bij Renaissance werkt, en het bedrijf telt in totaal ongeveer driehonderd mensen. De succesvolste beleggingsstrategie uit de geschiedenis is voor jou en mij simpelweg niet beschikbaar.
Waarom houden ze het klein? Omdat de inefficiënties waar het fonds op jaagt, minuscuul zijn en snel verdwijnen. Zo’n strategie schaalt niet. Wie met tien miljard dollar een klein prijsverschil kan uitbuiten, verpest datzelfde prijsverschil met honderd miljard. Het rendement is dus niet los verkrijgbaar van de beperking in omvang. Het is er de keerzijde van.
Daar komt bij dat de voorsprong niet in één formule zit die je kan naschrijven. Ze zit in decennia opgebouwde datasets, in infrastructuur, in een team van gepromoveerde wetenschappers die niets anders doen, en in het feit dat vrijwel al hun eigen geld in het fonds zit. Vergelijk het met een topkeuken: je kan het recept krijgen, maar zonder de leveranciers, de brigade en twintig jaar techniek maak je het gerecht niet na.
Toch zie je online voortdurend mensen beweren dat ze “quantitatief beleggen zoals Simons”. Wat ze doorgaans bedoelen, is dat ze een backtest hebben gedraaid op tien jaar koersdata in een gratis tool. Dat is niet hetzelfde vak. Dat is niet eens dezelfde discipline.
Wat zegt dit over efficiënte markten?
Het bestaan van Medallion is het krachtigste tegenvoorbeeld dat er is voor de gedachte dat markten volledig efficiënt zijn. Dertig jaar buitengewone rendementen laten zich niet als toeval wegredeneren.
Maar de eerlijke lezing is genuanceerder dan “de markt is dus te verslaan”. De inefficiënties die Renaissance vond, waren klein, kortstondig en alleen zichtbaar met middelen die vrijwel niemand heeft. Ze bewijzen niet dat een particulier met een broker-app en wat geduld structureel de markt kan kloppen. Ze bewijzen eerder het omgekeerde: er ligt zó weinig gratis geld op straat dat je driehonderd wetenschappers en dertig jaar data nodig hebt om het op te rapen.
Voor de gewone belegger is dat eigenlijk een geruststellende conclusie. Als dit is wat er nodig is om de markt te verslaan, dan is een brede indexbelegging geen zwaktebod maar een verstandige inschatting van je eigen positie.
De man achter de cijfers
Simons trad op 1 januari 2010 terug als CEO en liet een vermogen na dat bij zijn overlijden op ongeveer 31,4 miljard dollar werd geschat. Wat hij daarmee deed, verdient minstens evenveel aandacht als hoe hij het verdiende.
Samen met zijn echtgenote Marilyn richtte hij in 1994 de Simons Foundation op, die fundamenteel onderzoek in wiskunde en natuurwetenschappen financiert. In 2004 volgde Math for America, een organisatie die wiskunde- en wetenschapsleraren in Amerikaanse openbare scholen ondersteunt en beter betaalt. Over zijn leven schonk hij meer dan vier miljard dollar weg.
Er zit een zekere logica in. De man die zijn fortuin verdiende met wiskunde, gaf het grotendeels terug aan de wiskunde. Hij rookte trouwens tot op hoge leeftijd tijdens vergaderingen en droeg zelden sokken. Genieën houden zich zelden aan het script.
Wat kunnen beleggers vandaag nog van hem leren?
Niet zijn strategie, dat mag ondertussen duidelijk zijn. Wel drie dingen die wél overdraagbaar zijn.
Het eerste is de waarde van een systeem boven een oordeel. Simons vertrouwde de modellen ook, en misschien vooral, wanneer ze tegen zijn intuïtie ingingen. Voor jou hoeft dat systeem niet ingewikkeld te zijn. Elke maand een vast bedrag in een brede tracker storten is óók een systeem, en het beschermt je tegen precies dezelfde vijand: je eigen mening op het verkeerde moment.
Het tweede is dat een echte voorsprong zeldzaam is en altijd een prijs heeft. Renaissance sloot zijn fonds omdat groei het rendement zou vernietigen. Wanneer je dus een product tegenkomt dat buitengewone rendementen belooft én onbeperkt beschikbaar is voor iedereen, weet je meteen dat er iets niet klopt. Echte voorsprong komt bijna nooit in een reclamefolder.
Het derde is misschien het menselijkste. Simons begon pas na zijn veertigste aan het avontuur waar hij beroemd om werd, na een volledige carrière in iets anders. Wie denkt dat hij te laat is om nog serieus met zijn geld bezig te zijn, mag dat nog eens overwegen.
Voor wie graag leest over wat er aan de absolute top van de financiële wereld gebeurt, is Simons een fascinerend verhaal. Voor wie op zoek is naar een aanpak om zelf te volgen, is hij vooral een uitstekend argument om het simpel te houden. Dat lijkt een tegenstelling, maar dat is het niet. De meest wiskundige belegger uit de geschiedenis heeft ons vooral geleerd hoe moeilijk zijn eigen spel is.