Opiniestuk: Zijn beursintroducties nog iets anders dan exitstrategieën?
Disclaimer: Het onderstaande artikel werd ingezonden door een lezer van Beleggen for Dummies en weerspiegelt de persoonlijke opinie van de auteur. Het is belangrijk om te benadrukken dat de inhoud van dit stuk niet noodzakelijk de visie of het officiële standpunt van Beleggen for Dummies vertegenwoordigt. Wij publiceren regelmatig bijdragen van lezers om verschillende inzichten en meningen binnen de beleggersgemeenschap te delen, maar kunnen niet instaan voor de volledigheid, nauwkeurigheid of actualiteit van de verstrekte informatie.
Zijn beursintroducties nog iets anders dan exitstrategieën?
Beursintroducties, ook wel bekend als IPO’s (Initial Public Offerings), roepen vaak beelden op van feestende oprichters, champagne die rijkelijk vloeit en dikke bonussen. Niet geheel onterecht trouwens. Toch is het een misvatting te denken dat een beursintroductie puur een elegante manier is om afscheid te nemen. Er zit namelijk een veel genuanceerder verhaal achter dat te vaak in de krochten van simplistische praat blijft hangen. Een IPO kan zeker een exitstrategie zijn, maar dat is lang niet alles wat het behelst. Integendeel, soms is het eerder een nieuw begin dan een glorieuze aftocht.
Wat is een beursintroductie nu precies?
Een beursintroductie betekent dat een onderneming voor het eerst haar aandelen publiekelijk verkoopt via een gereguleerde beurs, zoals Euronext Brussel of de NASDAQ. Dit geeft het bedrijf toegang tot kapitaal van een breed publiek: particuliere beleggers, institutionele investeerders, ja zelfs de bekende grootvader die zijn spaarcentjes slim denkt te investeren.
Vaak denken mensen: “Ze willen gewoon cashen.” En ja, voor bestaande aandeelhouders is het een kans om hun stukken deels of geheel te verkopen. Maar evengoed kan een IPO dienen om vers geld op te halen voor ambitieuze groeiplannen. Denk aan het uitbreiden naar nieuwe markten, het financieren van onderzoeksprojecten, of het aflossen van torenhoge schulden die als een blok beton om de nek hangen.
Een beursgang is daarmee een multifunctioneel vehikel. Soms een exit, soms een groeisprong, soms simpelweg een manier om een bedrijf wat meer aanzien en transparantie te geven. Wie ooit met investeerders praatte, weet dat beursgenoteerd zijn een zekere “cachet” met zich meebrengt, zelfs als de koers af en toe alle kanten op zwiept als een vlag in een storm.
Wanneer is een beursintroductie een echte exitstrategie?
Er zijn scenario’s waarin een beursgang wel degelijk het stempel ‘exitstrategie’ verdient. Bijvoorbeeld bij durfkapitalisten (VC’s) en private equity-firma’s die al van bij hun instap een duidelijk plan hebben: investeren, laten groeien, en na x jaar de winst verzilveren. Voor hen is een IPO soms de kroon op het werk. Ze kunnen dan, vaak na een lock-up periode van enkele maanden, hun aandelen van de hand doen en hun initiële investering omtoveren tot klinkende munt.
In dat licht gezien, ja, een IPO kan een exitstrategie zijn. Maar dan nog blijft het vaak een gefaseerde exit. Niet alle aandelen worden ineens verkocht; dat zou de koers meteen kelderen. Slimme investeerders spreiden hun verkopen, laten een deel zitten, of onderhandelen via secundaire verkopen achter gesloten deuren. Helemaal uitstappen via een IPO? Dat is eerder uitzondering dan regel. Zelfs de grootste durfkapitalisten weten dat geduld vaak meer oplevert dan gretigheid.
Wat me persoonlijk altijd opvalt: bedrijven die IPO’s enkel als exitmoment zien, missen vaak de drive om op lange termijn echt te blijven bouwen. De focus verschuift dan snel van “waarde creëren” naar “waarde cashen”. En dat voelt beleggers feilloos aan, geloof me. Niet zelden zie je zulke aandelen een jaar later stuiteren op bodemprijzen.
Wat zijn andere redenen voor een beursintroductie?
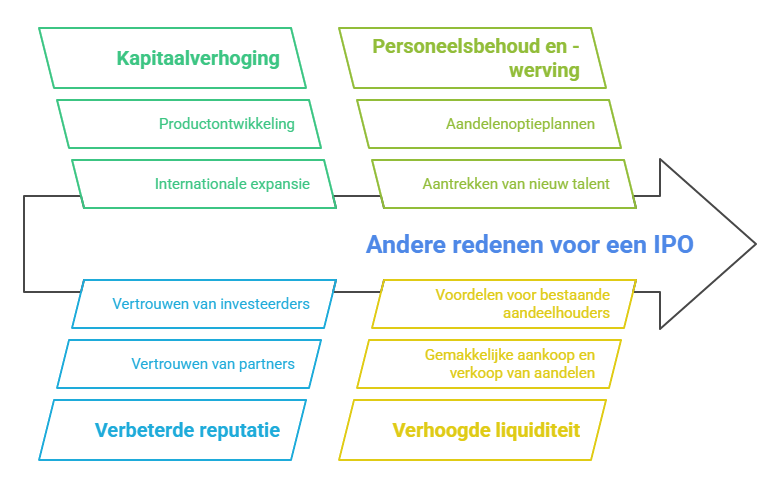
Een IPO kan zoveel meer zijn dan een uitweg. Sterker nog, in veel gevallen is het gewoon een volgende fase in de groeicyclus van een bedrijf. Een paar veelvoorkomende motieven buiten exitstrategieën zijn:
- Kapitaalverhoging: Nieuwe middelen ophalen om investeringen te financieren. Denk aan internationale expansie, productontwikkeling of acquisities.
- Verbeterde reputatie: Publieke bedrijven staan onder strengere regelgeving en controle, wat vaak het vertrouwen van partners, klanten en investeerders vergroot.
- Personeelsbehoud en -werving: Met beursgenoteerde aandelen kunnen bedrijven aantrekkelijke aandelenoptieplannen aanbieden. Dit helpt om talent te behouden en nieuw talent aan te trekken.
- Verhoogde liquiditeit: Door beursnotering kunnen aandelen makkelijker gekocht en verkocht worden, wat voordelig is voor bestaande aandeelhouders die flexibiliteit willen.
Het is interessant om te zien dat bijvoorbeeld jonge techbedrijven – denk aan een Adyen of een Snowflake – vaak helemaal niet naar een exit hunkeren. Ze zoeken schaal, slagkracht en wereldwijde uitstraling. Natuurlijk nemen insiders wat cash van tafel (wie zou het hen kwalijk nemen?), maar in de kern gaat het om het vergaren van middelen voor een nog grotere sprong voorwaarts.
Hoe evolueert de rol van een IPO vandaag?
De rol van beursintroducties is de laatste jaren in beweging. Vroeger was de beurs haast de enige manier om echt fors kapitaal op te halen. Tegenwoordig zijn er ook private markten die gigantische bedragen mobiliseren. Bedrijven kunnen veel langer privé blijven, dankzij investeerders zoals SoftBank of Tiger Global die diepe zakken hebben en niet vies zijn van enorme private rondes.
Dit leidt ertoe dat bedrijven later naar de beurs trekken, vaak pas wanneer ze al miljarden waard zijn en hun groeiverhaal eigenlijk grotendeels geschreven is. De IPO is dan minder een lanceerplatform en meer een manier om de tafel definitief te dekken. Soms merk je ook dat bedrijven het IPO-proces gebruiken als een soort marketingstunt: een manier om de naamsbekendheid massaal op te krikken. En ja, dat mag je gerust met een korrel zout nemen: ik heb soms het gevoel dat sommige beursgangen eerder “poppetjes voor het venster” zijn dan strategische meesterzetten.
Een interessante trend is ook de opkomst van alternatieven zoals SPACs (Special Purpose Acquisition Companies), die bedrijven via een omweg snel beursgenoteerd maken. Al heeft die markt recent flink wat klappen gekregen en lijkt de hype alweer uit te doven als een kampvuur na een fikse regenbui.
Zijn er risico’s verbonden aan een IPO als ‘exit’?
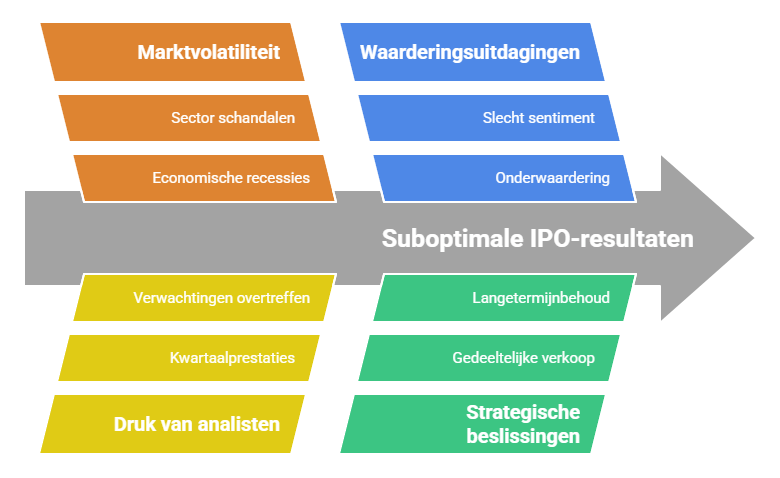
Wie een IPO puur ziet als een exit, komt soms van een kale reis thuis. De beurs kan wispelturig zijn, analisten en aandeelhouders kunnen ongenadig hard zijn in hun oordeel. Er hangt een vergrootglas boven het bedrijf, elke kwartaalcijfer wordt gewikt en gewogen. De druk om “de verwachtingen te verslaan” – een favoriet gezegde op Wall Street – kan verstikkend zijn.
Ook is de waardering tijdens een beursgang niet altijd optimaal. Soms is het sentiment slecht, zoals tijdens economische recessies of na schandalen binnen de sector. In dat geval verkoop je als insider je aandelen niet op de top, maar op een dip, en is het “cashen” ineens veel minder aantrekkelijk. Een persoonlijke anekdote: ik heb eens een aandeel gevolgd dat bij IPO zwaar onder de waardering uitkwam die intern werd gehoopt. Het bedrijf moest alsnog extra kapitaal ophalen, aan slechtere voorwaarden. Resultaat: een halve exit, dubbele kopzorgen. Niet meteen iets om over naar huis te schrijven.
Daarom wordt in de praktijk vaak een mixstrategie gehanteerd: een deel verkopen bij de IPO, een deel vasthouden voor de middellange termijn, afhankelijk van hoe het groeiverhaal zich ontvouwt. Een strategie die ik persoonlijk altijd slimmer vind dan blind alles meteen te gelde maken.