De FIRE-beweging: financiële vrijheid door slim beleggen
Wat is de FIRE-beweging en waarom wint ze terrein?
FIRE, kort voor Financial Independence, Retire Early, is geen rage of modegril, maar een diepgewortelde levensfilosofie die steeds meer aanhangers kent. In essentie draait FIRE om het opbouwen van genoeg passief inkomen zodat je niet meer hoeft te werken voor geld — tenzij je dat zelf wil. Het is een beweging die zich verzet tegen de klassieke 9-tot-5-mentaliteit, die streeft naar autonomie en persoonlijke vrijheid. Wie droomt er nu niet van om op zijn veertigste zijn werk in te ruilen voor reizen, vrijwilligerswerk of simpelweg nietsdoen zonder in geldnood te komen?
Deze levensstijl is ontstaan in de Verenigde Staten, maar heeft ondertussen ook stevige wortels geschoten in Europa en België. De redenen daarvoor zijn divers: toenemende werkdruk, inflatievrees, klimaatbewustzijn, maar ook de groeiende beschikbaarheid van informatie over investeren en geldbeheer. Dankzij podcasts, blogs en communities is de drempel om ermee te starten kleiner dan ooit.
Wie zich verdiept in FIRE ontdekt al snel dat het geen snel-rijk-worden-plan is. Het is eerder een gedisciplineerde strategie op lange termijn, waarin elke euro zijn werk moet doen. Mensen die het FIRE-pad volgen, sparen vaak meer dan de helft van hun inkomen en investeren dat doelgericht. Het doel? Vroeg met pensioen kunnen gaan, en vooral: baas zijn over je eigen tijd.
De fundamenten van financiële onafhankelijkheid
Wie FIRE nastreeft, moet beginnen met een plan — en niet zomaar eentje. Het gaat om het strategisch inrichten van je financiële leven. Alles begint bij grip krijgen op je uitgaven. De eerste stap is daarom een grondige analyse van je maandelijkse kosten. Waar gaat je geld écht naartoe? Wat kan eruit? Wat is overbodig comfort en wat is essentieel geluk?
Vervolgens is het zaak om je spaarpercentage zo hoog mogelijk te maken. Een spaarratio van 50% of meer is geen uitzondering bij fanatieke FIRE-volgers. Sommigen gaan zelfs richting 70%, vooral in de beginjaren. Het vergt offers — minder restaurantbezoekjes, tweedehandswinkels afschuimen, geen dure vakantie naar Bali maar een fietstocht door de Ardennen. Maar wie het volhoudt, ziet zijn vermogen sneller groeien dan gedacht.
Een andere pilaar van FIRE is investeren. Sparen op een spaarboekje brengt in 2025 nog altijd weinig op. Wie financieel onafhankelijk wil worden, moet zijn geld aan het werk zetten via slim beleggen. Dat kan via indexfondsen (ETF’s), aandelen, vastgoed of zelfs ondernemerschap. Belangrijk is wel dat je belegt met kennis van zaken, en niet op buikgevoel.
Zelf geef ik de voorkeur aan passief beleggen in breed gespreide ETF’s. Ze zijn goedkoop, transparant en historisch gezien erg performant op lange termijn. Je hoeft er ook niet dagelijks naar te kijken — een jaarlijkse check-in volstaat meestal. Dat past perfect bij de FIRE-filosofie: efficiënt, doelgericht en zonder gedoe.
Hoeveel heb je nodig om FIRE te bereiken?
Er circuleert binnen de FIRE-community een gouden vuistregel: het 25x-regelprincipe. Dit betekent dat je 25 keer je jaarlijkse uitgaven moet sparen en investeren om financieel onafhankelijk te zijn. Stel dat je jaarlijks 30.000 euro nodig hebt om comfortabel te leven, dan heb je dus een vermogen nodig van 750.000 euro. Die som laat je vervolgens renderen via beleggingen met een gemiddeld rendement van bijvoorbeeld 4%, wat neerkomt op 30.000 euro per jaar — genoeg om van te leven, zonder je kapitaal aan te raken.
Dat klinkt eenvoudig, maar in de praktijk is het natuurlijk pittig. Het vergt jarenlange toewijding en een levensstijl die indruist tegen het consumptiemodel dat ons vaak wordt aangepraat. FIRE draait niet om ‘rijk zijn’, maar om vrijheid hebben. Die vrijheid zit hem niet in een Ferrari op de oprit, maar in de keuze om zelf je tijd te bepalen.
Je hoeft trouwens niet per se volledige financiële onafhankelijkheid te bereiken. Er bestaan ook afgeleide vormen zoals CoastFIRE (waarbij je stopt met sparen zodra je genoeg kapitaal hebt dat zichzelf in de toekomst zal vermenigvuldigen) of BaristaFIRE (waarbij je deeltijds blijft werken voor een extra buffer). Er is dus ruimte voor nuance en aanpassing, afhankelijk van je persoonlijke waarden en prioriteiten.
Welke rol speelt beleggen binnen de FIRE-strategie?
Beleggen is de motor onder de motorkap van FIRE. Wie enkel spaart, geraakt zelden of nooit aan het benodigde kapitaal. De combinatie van tijd, rendement en regelmaat zorgt voor het magische effect van rente op rente. Dit sneeuwbaleffect wordt al decennialang geprezen door financiële legendes zoals Warren Buffett. Zelfs met bescheiden maandelijkse bedragen — denk aan 300 à 500 euro — kan je op termijn een indrukwekkend vermogen opbouwen, mits voldoende discipline en geduld.
Voor beginnende beleggers ligt de focus vaak op ETF’s, trackers die een volledige index volgen zoals de S&P 500 of de MSCI World. Deze bieden spreiding, lage kosten en transparantie. Zelf ben ik fan van de filosofie van ‘buy and hold’: gewoon aankopen en vasthouden, zelfs als de markt even daalt. Want markttiming lukt bijna niemand. Geduld is letterlijk goud waard.
Anderen kiezen voor vastgoed, bijvoorbeeld een tweede appartement dat wordt verhuurd. Of dividendaandelen die elk kwartaal een cashflow opleveren. Alles hangt af van je risicoprofiel, je kennis en je tijd. Maar hoe dan ook: zonder investering in activa blijf je afhankelijk van arbeid. En FIRE wil daar net vanaf.
Belangrijk: beleggen brengt risico’s met zich mee. Een goede kennis van zaken is essentieel. Begin klein, leer bij, gebruik demoportefeuilles als testomgeving, en blijf kritisch voor euforische beloftes van snelle winsten. De FIRE-aanpak is er eentje van langetermijnrust, niet van daytrading en speculatie.
Wat zijn de valkuilen van de FIRE-levensstijl?
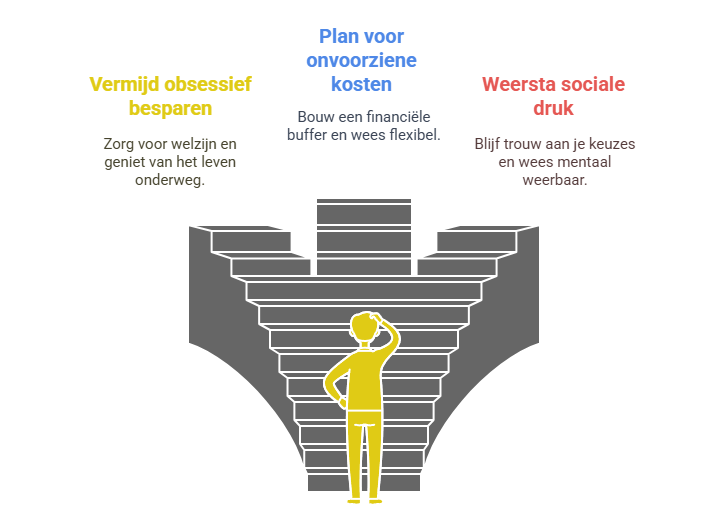
Zoals bij elke ideologie zijn er ook bij FIRE valkuilen. Sommige mensen raken geobsedeerd door besparen en belanden in een soort financiële anorexia: alles moet zo goedkoop mogelijk, zelfs ten koste van het eigen welzijn. Dan wordt FIRE een rigide dogma in plaats van een bevrijdend pad. Persoonlijk vind ik dat het belangrijk is om onderweg ook te léven. Wat heb je aan een miljoen op je veertigste als je nooit genoten hebt van een koffie op een zonnig terras of een avondje uit met vrienden?
Een andere valkuil is het onderschatten van inflatie of onvoorziene kosten. Gezondheid, kinderen, economische crisissen — ze kunnen allemaal roet in het eten gooien. Daarom is een buffer van liquide middelen én een gezonde dosering flexibiliteit cruciaal. FIRE draait om vrijheid, maar vrijheid vraagt veerkracht.
Ook sociale druk kan zwaar wegen. Niet iedereen in je omgeving begrijpt waarom je ‘plots’ niet meer op skiweekend gaat of je tweede auto verkoopt. FIRE vraagt dus niet enkel financiële discipline, maar ook mentale weerbaarheid. Je kiest voor een andere koers — en dat vereist karakter.
Tenslotte: het leven stopt niet als je stopt met werken. FIRE is geen eindpunt, maar een begin. Wat ga je doen met al die extra tijd? Vrijwilligerswerk? Creatieve projecten? Reizen? Zorg dat je een duidelijk inhoudelijk plan hebt voor je nieuwe leven. Anders dreigt de leegte. En vrijheid zonder richting is evengoed een gevangenis.



Ik werk ondertussen al een jaar aan mijn FIRE-plan. Maximaal sparen, minimaal uitgeven en full on IWDA!