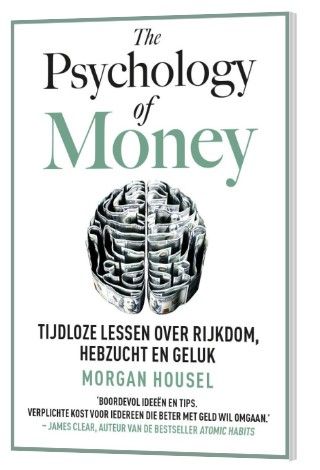
Boekreview: The Psychology of Money door Morgan Housel
Ronald Read werkte tankstations af en poetste zeventien jaar lang de vloeren bij een warenhuis in Vermont. Hij droeg jassen die met veiligheidsspelden bij elkaar hingen en hakte tot op hoge leeftijd zijn eigen brandhout. Toen hij in 2014 op zijn tweeënnegentigste stierf, bleek hij ongeveer acht miljoen dollar na te laten. Bijna zes miljoen daarvan ging naar het lokale ziekenhuis en de bibliotheek.
Hij had geen geheim. Hij kocht decennialang aandelen van bedrijven die hij begreep, herbelegde zijn dividenden, verkocht zelden en leefde uitzonderlijk zuinig. Op het einde bezat hij aandelen in minstens vijfennegentig verschillende bedrijven.
Met dat verhaal opent Morgan Housel zijn boek, en hij zet er meteen het verhaal naast van een topman van Merrill Lynch met een Harvard-diploma die persoonlijk failliet ging. Zijn punt is simpel en oncomfortabel: financieel succes is geen wetenschap waar de slimste wint. Het is gedrag, en gedrag is moeilijk te onderwijzen.
 Waar gaat het boek over?
Over hoe mensen zich werkelijk gedragen met geld, in plaats van hoe modellen veronderstellen dat ze zich gedragen.
Housel schreef het in 2020, en het is opgebouwd als een reeks korte, op zichzelf staande hoofdstukken rond telkens één idee. Je kan het lezen in de volgorde die je wil, en dat is meteen zowel de kracht als de zwakte ervan.
Het is uitdrukkelijk geen handleiding. Er staat geen enkel model in, geen ratio’s, geen portefeuilleverdeling. Als je op zoek bent naar hoe je een aandeel waardeert of welke ETF je best koopt, ben je hier verkeerd.
Welke ideeën bleven bij mij hangen?
Vier, en ik merk dat ik er nog geregeld aan denk.
Het eerste is dat niemand gek is. Iemand die opgroeide in een gezin waar het geld op was tegen de twintigste van de maand, kijkt anders naar risico dan iemand die dat nooit meemaakte. Beiden nemen beslissingen die logisch zijn binnen hun eigen ervaring van de wereld. Wij noemen dat van buitenaf dan irrationeel, maar dat zegt vooral iets over ons gebrek aan verbeelding. Ik betrap mezelf er nog altijd op dat ik dat vergeet in gesprekken over geld.
Het tweede is het onderscheid tussen rijk worden en rijk blijven. Dat vraagt volgens Housel twee compleet verschillende vaardigheden: rijk worden vraagt risico nemen en optimisme, rijk blijven vraagt nederigheid en de bereidheid om een deel van je rendement op te geven in ruil voor overleven. De meeste verhalen gaan over het eerste. Alle langetermijnfortuinen berusten op het tweede.
Het derde is de man-in-de-auto-paradox. Wie een indrukwekkende wagen ziet passeren, denkt zelden “wat een indrukwekkende bestuurder”. Hij stelt zich voor hoe hij er zelf in zou zitten. De bewondering die je met dure spullen probeert te kopen, gaat naar het ding en niet naar jou. Dat is een van die zinnen die je één keer leest en daarna niet meer kan afleren.
Het vierde raakte me het meest: rijkdom is wat je níét ziet. Vermogen bestaat per definitie uit geld dat je nog niet hebt uitgegeven. Wat je ziet rondrijden, is uitgegeven geld. We hebben dus geen enkel visueel bewijs van rijkdom om ons aan te spiegelen, alleen bewijs van consumptie — en dan verbazen we ons erover dat we het verkeerde nastreven.
Wat is er sterk aan?
De toon, in de eerste plaats. Housel schrijft rustig en zonder de urgentie die je in dit genre meestal krijgt. Er staat geen enkele belofte in over hoeveel je zal verdienen. Er staat ook geen enkel verwijt in richting de lezer, en dat is zeldzamer dan je zou denken in boeken over geld.
Daarnaast: de lengte van de hoofdstukken. Vijf tot acht bladzijden per idee, altijd met een verhaal erin. Dat maakt het een boek dat je effectief uitleest, wat van veel beleggingsboeken niet gezegd kan worden. Ik heb er thuis een paar staan waarvan de boekenlegger al drie jaar op pagina zestig ligt.
En eerlijk? Het grootste compliment is dat het je niet dommer laat voelen. Het legt uit waarom je je gedraagt zoals je je gedraagt, zonder daar een moreel oordeel aan te hangen.
En wat vond ik minder?
Drie dingen, en het zou oneigenlijk zijn om ze niet te noemen.
Om te beginnen is het boek minder origineel dan de bestsellerstatus doet vermoeden. Veel van wat er staat, is behavioural finance die al decennia bestaat, en Housel schrijft die ideeën lang niet altijd toe aan wie ze bedacht. Wie eerder werk over verliesaversie of over de gevaren van overmoed las, zal regelmatig denken: dit ken ik.
Ten tweede is de onderbouwing ongelijk. Sommige hoofdstukken steunen op degelijk onderzoek, andere vooral op een goed verteld anekdotisch verhaal. Dat leest prettig, maar een aansprekende anekdote is nog geen bewijs, en het boek maakt dat onderscheid niet altijd zichtbaar. Ook is opgemerkt dat de voorbeelden vrijwel uitsluitend over mannen gaan, wat na een tijdje opvalt.
Ten derde, en dat is voor ons het relevantst: het is een uitgesproken Amerikaans boek. De voorbeelden, de pensioensystemen en de impliciete aanname dat de Amerikaanse economie blijft groeien, zitten er overal in. Over beurstaks, roerende voorheffing of het feit dat een Belgische spaarder een compleet ander fiscaal landschap voor zich heeft, lees je uiteraard niets. Dat is geen verwijt aan Housel, maar het betekent wel dat je het praktische deel zelf moet vertalen.
De hoofdstukken staan bovendien niet in een duidelijke logische volgorde. Dat stoort niet echt, maar het maakt het boek moeilijker om later iets in terug te vinden.
Voor wie is het geschikt?
Voor wie net begint en het gevoel heeft dat beleggen vooral een kwestie van slim genoeg zijn is. Dat idee ontmantelt dit boek grondiger dan welke cijferuitleg ook.
Voor wie al jaren belegt maar merkt dat het niet de kennis is die tekortschiet, maar het volhouden. Daar zit de meeste winst.
En eigenlijk ook voor wie helemaal niet belegt maar wel wil begrijpen waarom hij zich zo ongemakkelijk voelt bij het onderwerp geld. Je hebt geen enkele voorkennis nodig om het te volgen.
Minder geschikt is het voor wie concreet aan de slag wil. Dan heb je er een tweede boek naast nodig, eentje dat wel over producten, kosten en fiscaliteit gaat.
Tot slot
Ik lees beleggingsboeken meestal met een potlood, en bij dit boek staan er in mijn exemplaar opvallend weinig streepjes in de eerste helft en opvallend veel in de tweede. Dat zegt iets: het begint als een aangenaam boek met leuke verhalen, en ergens halverwege begint het pas echt ergens over te gaan.
Wat het uiteindelijk goed maakt, is niet dat het je iets nieuws leert. Het is dat het je een taal geeft voor iets wat je al voelde. Waarom je verkoopt bij een daling terwijl je weet dat je dat niet zou moeten doen. Waarom die opslag nooit ergens terechtkwam. Waarom die ene collega met het dubbele van jouw loon toch krapper zit.
Terug naar Ronald Read. Het aantrekkelijke aan zijn verhaal is niet dat hij acht miljoen naliet. Het is dat er in zijn methode niets zat wat jij niet kan doen. Geen toegang, geen diploma, geen timing, geen geluk met één aandeel. Alleen tijd, geduld en de bereidheid om jarenlang niets spectaculairs te doen.
Dat is een saai recept. Het staat alleen toevallig in bijna elk verhaal dat goed afliep.
Bronnen
- Koop The Psychology of Money op Bol.com
- Harriman House – The Psychology of Money door Morgan Housel
- Wikipedia – The Psychology of Money
- Wikipedia – Ronald Read (philanthropist)
- NBC News – Vermont ex-janitor bequeaths secret millions to library and hospital
- Shortform – The Psychology of Money: review and critical reception