Welke fouten maak je bij het inschatten van je eigen risicotolerantie?
Risicotolerantie is een van die begrippen die beleggers vaak denken goed te begrijpen, tot ze plotseling met klamme handen naar een dalende beurskoers staren. Iedereen is moedig als de zon schijnt, maar als de storm uitbreekt, blijkt vaak dat de inschatting van de eigen risicotolerantie toch een tikje optimistisch was. Zelf heb ik het ook meermaals mogen ervaren: theorie en praktijk kunnen pijnlijk uit elkaar lopen. Hieronder bespreek ik de meest gemaakte fouten, die ik – eerlijk is eerlijk – soms ook bij mezelf herken.

Je verwart risicotolerantie met risicobereidheid
Een klassieke valkuil is het verwarren van risicotolerantie met risicobereidheid. Ze lijken op elkaar, maar ze zijn zo verschillend als dag en nacht. Risicobereidheid gaat over wat je denkt aan te kunnen, meestal in goede tijden, terwijl risicotolerantie pas echt zichtbaar wordt als de buienwolken zich samenpakken. Op het moment dat je portefeuille 20% keldert en je ’s nachts wakker ligt, ontdek je jouw échte risicotolerantie.
Veel mensen overschatten zichzelf hierin. Zeker als de markten jarenlang stijgen, lijkt beleggen in aandelen bijna risicoloos. De meeste mensen worden dan vanzelf roekelozer. Maar risicotolerantie is geen spier die je traint door succes – het is eerder een limiet die pas voelbaar wordt als je die overschrijdt. Daarom is het zo cruciaal om niet alleen je bereidheid te meten, maar ook realistisch te zijn over je emotionele veerkracht tijdens tegenslagen. In mijn ervaring helpt het om jezelf niet alleen te vragen: “Wat als ik 20% verlies?” maar ook: “Wat als ik 20% verlies én de krantenkoppen schreeuwen ‘crisis’?”
Je baseert je inschatting op rationeel denken, niet op emotionele reacties
Een andere veelgemaakte fout is denken dat je rationeel blijft onder druk. In theorie zijn we allemaal koelbloedige investeerders die netjes de dollar-cost-averaging blijven toepassen terwijl de markt instort. In werkelijkheid zijn emoties als angst, paniek en zelfs schuldgevoelens sluwe saboteurs.
Ik herinner me nog levendig de crash van maart 2020. Mensen die maanden voordien stoer beweerden “voor de lange termijn” te beleggen, dumpten in paniek hun hele portefeuille toen het coronavirus toesloeg. Dat is geen verwijt, eerder een menselijke reflex. Maar het toont aan dat je je echte risicotolerantie niet kunt afleiden uit een vragenlijstje of een theoretisch model. Alleen ervaring – en soms een paar harde lessen – leert je hoe je echt reageert onder stress.
Persoonlijk raad ik aan om kleine ‘testjes’ in te bouwen. Bijvoorbeeld: stel een beperkt deel van je beleggingen bloot aan volatiele assets, en observeer je reactie tijdens een correctie. Je krijgt zo alvast een glimp van je eigen emotionele kompas zonder je hele kapitaal op het spel te zetten.
Je houdt onvoldoende rekening met je financiële situatie en doelen
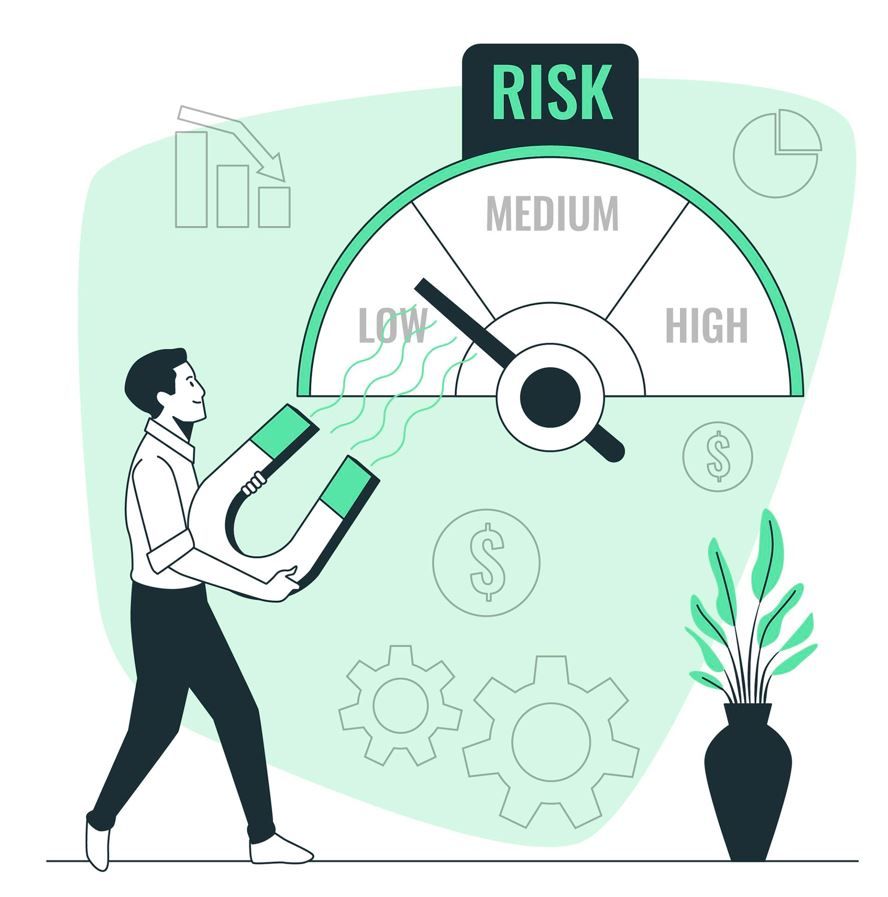
Te vaak zien beleggers risicotolerantie los van hun werkelijke financiële situatie. Maar je risicotolerantie hangt nauw samen met je buffer, je vaste kosten, je investeringshorizon en je doelstellingen. Een twintiger zonder financiële verplichtingen kan doorgaans meer risico nemen dan iemand die over drie jaar met pensioen wil. Dat spreekt voor zich, zou je denken – maar in de praktijk vergeten veel mensen hun context mee te nemen in de analyse.
Wat ik zelf altijd doe – en wat ik ook iedereen aanraad – is mijn financiële situatie regelmatig herbekijken. Stel dat je een huis wil kopen binnen vijf jaar: dan heeft het weinig zin om het geld dat je daarvoor nodig hebt volledig in volatiele aandelen te steken. Je financiële verplichtingen zijn als de fundering van een huis: als die niet stevig is, stort het hele gebouw in bij de minste aardschok.
Bovendien verandert je risicodraagkracht ook door de jaren heen. Een promotie, een erfenis, een scheiding, kinderen krijgen – het zijn allemaal gebeurtenissen die invloed hebben op hoeveel risico je echt kan en moet nemen. Flexibiliteit en regelmatige zelfreflectie zijn dus geen luxe, maar noodzaak.
Je laat je teveel leiden door recente ervaringen
Recency bias – de neiging om recente gebeurtenissen zwaarder te laten wegen dan oudere ervaringen – speelt ons enorm parten bij het inschatten van risicotolerantie. Na jaren van stijgende beurzen voelt iedereen zich een financieel genie. Net zoals na een crash iedereen denkt dat de markt nooit meer zal herstellen.
Zelf trap ik daar ook soms in, ondanks jarenlange beleggingservaring. Na een paar sterke beursjaren denk je onbewust dat het normaal is dat je portefeuille elk jaar 10% stijgt. Dan schrik je plots als er een jaar tussen zit waarin je moet bloeden. Dat soort cognitieve valkuilen maakt het inschatten van risicotolerantie enorm verraderlijk.
De truc is om je referentiekader breed te houden. Kijk niet alleen naar de afgelopen drie jaar, maar naar de geschiedenis van de markten over decennia heen. Er zijn altijd berenmarkten, correcties en bull runs geweest – en dat zal niet veranderen. Door bewust historisch perspectief in te bouwen, kweek je een meer realistische kijk op risico’s en returns. Een soort mentale paraplu voor als het weer plots omslaat.
Hoe kan je dan wél een betere inschatting maken?
Nu we weten welke fouten vaak gemaakt worden, rijst natuurlijk de vraag: hoe kan je het beter aanpakken? Persoonlijk geloof ik sterk in drie zaken: zelfkennis, scenario-denken en kleine simulaties. Niet enkel een vragenlijst invullen en een etiket “gemiddeld risico” opgeplakt krijgen, maar actief reflecteren. Stel jezelf vragen als: hoe voelde ik me toen mijn spaarrekening tijdelijk lager stond? Hoe erg vond ik het toen ik tijdens mijn jeugd mijn eerste aandelen zag kelderen?
Daarnaast helpt het enorm om “wat-als”-scenario’s te doorlopen. Wat als mijn portefeuille in één jaar 30% verliest? Wat als het herstel vijf jaar duurt? Kan ik dan blijven slapen, of moet ik medicijnen nemen om mijn hartslag onder controle te houden?
En tot slot: begin klein. Bouw je portefeuille stap voor stap op en observeer je eigen gedrag. Vergelijk het met leren fietsen zonder zijwieltjes: je moet een paar keer bijna omvallen om te weten waar je grenzen liggen. Alleen door kleine risico’s aan te gaan, leer je uiteindelijk grote risico’s beter inschatten. Een wijze les die ik zelf vaak opnieuw heb moeten leren, telkens met iets meer wijsheid achteraf.