Walmart (WMT): analyse van dit aandeel
Inleiding tot Walmart (WMT)
Walmart Inc., opgericht in 1962 door Sam Walton, is uitgegroeid tot de grootste retailer ter wereld. Het hoofdkantoor bevindt zich in Bentonville, Arkansas. Walmart exploiteert wereldwijd duizenden winkels, variërend van discountwinkels tot hypermarkten en e-commerceplatformen. Met meer dan 2,1 miljoen medewerkers is Walmart niet alleen een economische reus, maar ook één van de grootste werkgevers ter wereld. Het bedrijf bedient dagelijks miljoenen klanten en streeft naar lage prijzen en brede toegankelijkheid. Doorheen de jaren heeft Walmart sterk ingezet op digitale transformatie, waarbij hun online aanbod aanzienlijk is uitgebreid om te concurreren met spelers als Amazon. Daarnaast ontwikkelt Walmart innovatieve strategieën rond supply chain management, private labels en gezondheidszorgdiensten.
De prijsevolutie van het bedrijf over de voorbije jaren inclusief enkele core metrics
De aandelenkoers van Walmart kende de afgelopen vijf jaar een gestage klim, met enkele schommelingen door macro-economische onzekerheden. In 2020, te midden van de coronapandemie, profiteerde Walmart van stijgende consumentenuitgaven in supermarkten en e-commerce, wat de koers tot rond de $140 stuwde. In 2021 bleef de koers vrij stabiel, waarna in 2022 een lichte correctie volgde door inflatiedruk en toegenomen operationele kosten. Sindsdien klimt het aandeel opnieuw, met begin 2025 een koers rond de $90 (na een 3-voor-1 stock split).
Belangrijke kerncijfers:
- Marktkapitalisatie: ongeveer $750 miljard
- Price/Earnings (P/E) ratio: rond 24
- Omzet 2024: meer dan $640 miljard
- Winstmarge: circa 2,5%
- Dividendrendement: rond 1,4%
Hoewel de marges bij Walmart traditioneel laag zijn, slaagt het bedrijf erin een consistente cashflow te genereren dankzij het hoge volume en efficiënte kostenbeheersing.
De verwachtingen voor de koers van dit aandeel in de komende vijf jaren
De vooruitzichten voor Walmart blijven overwegend positief. Analisten verwachten dat de omzet jaarlijks met 3% tot 5% zal groeien, mede dankzij verdere expansie in e-commerce en internationale markten zoals India (Flipkart). Bovendien investeert Walmart zwaar in automatisering, kunstmatige intelligentie en gezondheidstoepassingen, wat op termijn de marges kan verbeteren. Verwacht wordt dat het aandeel de komende vijf jaar gemiddeld 6% tot 8% jaarlijks kan stijgen, exclusief dividenduitkeringen.
Een risico blijft echter de intensieve concurrentie van online giganten, stijgende arbeidskosten en mogelijke recessies die de consumptiebestedingen kunnen drukken. Toch positioneert Walmart zich door zijn schaalgrootte en prijsstrategie als een ‘defensief’ aandeel dat ook in moeilijke economische tijden aantrekkelijk blijft.
Betaalt het bedrijf een dividend of niet, en hoe evolueert dat?
Ja, Walmart keert een dividend uit, en dat doet het al onafgebroken sinds 1974. Het bedrijf verhoogt zijn dividend jaarlijks, zij het in kleine stapjes. In 2024 bedraagt het jaarlijkse dividend ongeveer $0,78 per aandeel (post-split), wat een dividendrendement van circa 1% oplevert. Hoewel het rendement niet spectaculair is, wordt het als zeer betrouwbaar beschouwd. Walmart besteedt gemiddeld 35% van zijn winst aan dividenduitkeringen, wat ruimte laat voor verdere verhogingen, zelfs in economisch minder gunstige tijden.

Wat zijn de argumenten pro aankopen van dit aandeel?
- Stabiele groeier: Walmart blijft jaar na jaar zijn omzet vergroten, mede door internationale expansie en e-commerce investeringen.
- Defensieve positie: In economische recessies presteert Walmart relatief beter dan luxeretailers, omdat consumenten terugvallen op goedkopere opties.
- Dividendbeleid: De constante dividendgroei maakt Walmart aantrekkelijk voor investeerders die op zoek zijn naar betrouwbare inkomstenstromen.
- Sterke digitale transformatie: Met platforms zoals Walmart+ en verbeterde logistieke netwerken versterkt het bedrijf zijn positie tegenover online concurrenten.
- Operationele efficiëntie: Walmart blijft investeren in technologie en automatisering om kosten te verlagen en marges te beschermen.
Wat zijn de argumenten contra aankopen van dit aandeel?
- Beperkte winstgroei: Door de lage marges in retail is het moeilijk voor Walmart om spectaculaire winststijgingen te realiseren.
- Concurrentiedruk: Zowel traditionele supermarkten als techreuzen zoals Amazon vormen constante bedreigingen.
- Arbeids- en regelgevingsrisico’s: Hogere lonen, vakbondsdruk en regelgeving rond minimumlonen kunnen op de marges wegen.
- Beperkt dividendrendement: Voor pure dividendbeleggers kan het relatief lage dividend minder aantrekkelijk zijn vergeleken met bijvoorbeeld utilities of REITs.
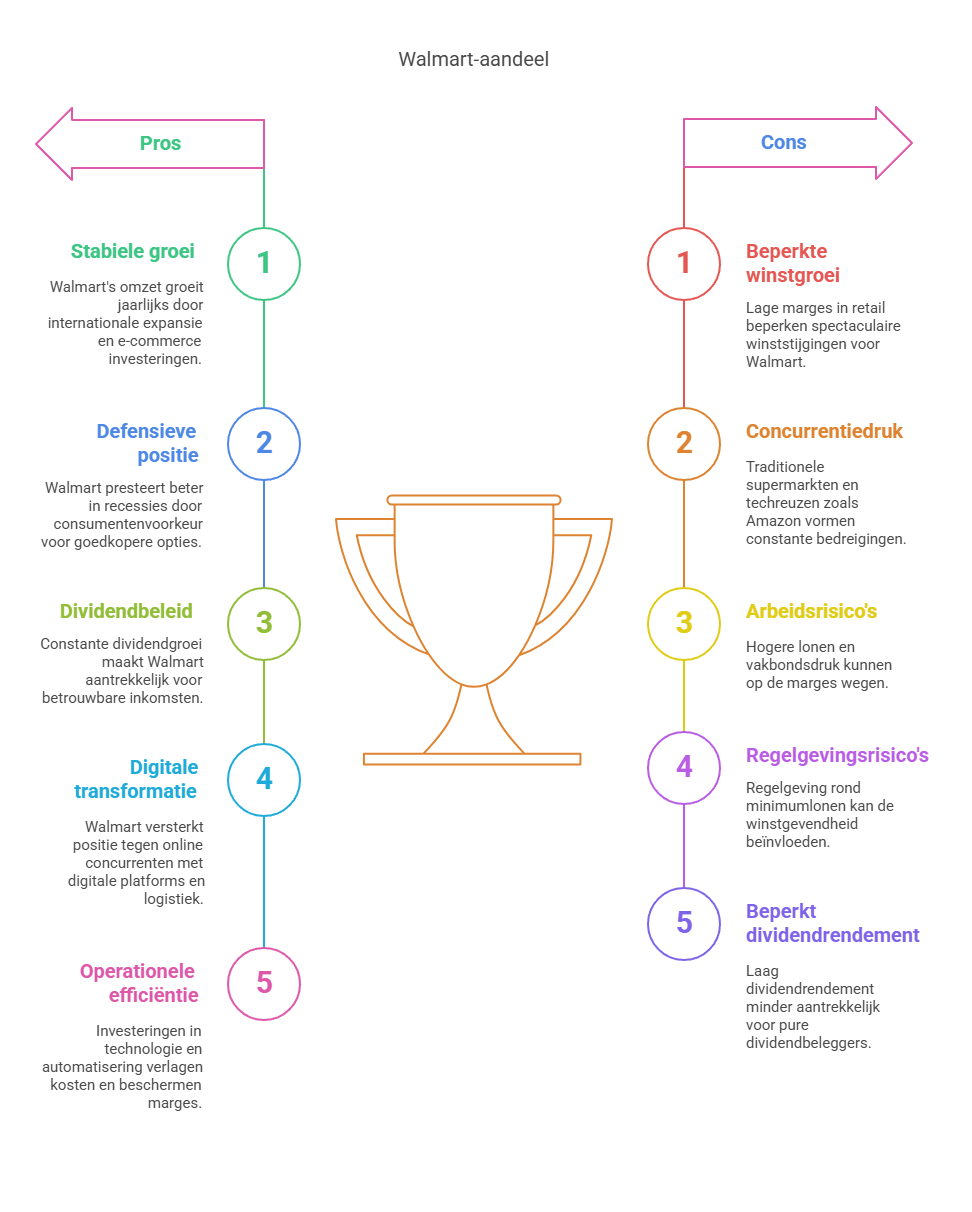
Samenvatting van onze analyse van Walmart
Walmart is een solide en stabiele keuze voor beleggers die op zoek zijn naar defensieve aandelen met voorspelbare kasstromen en een consistent dividendbeleid. Hoewel de groeiverwachtingen niet spectaculair zijn, biedt het aandeel veerkracht in tijden van economische onzekerheid. De combinatie van fysieke winkels, een groeiend online ecosysteem en internationale expansie maakt Walmart tot een aantrekkelijke langetermijninvestering, vooral voor wie stabiliteit en betrouwbaarheid belangrijker vindt dan snelle winstgroei.