Southwest Airlines (LUV): analyse van dit aandeel
Inleiding tot het bedrijf Southwest Airlines
Southwest Airlines Co. is een Amerikaanse luchtvaartmaatschappij die sinds haar oprichting in 1967 (operationeel sinds 1971) een unieke plaats inneemt in de luchtvaartindustrie. Met haar hoofdkantoor in Dallas, Texas, is Southwest uitgegroeid tot een van de grootste binnenlandse luchtvaartmaatschappijen in de Verenigde Staten, en staat ze vooral bekend om haar low-cost businessmodel, klantgerichte service en point-to-point netwerkstrategie.
In tegenstelling tot veel traditionele maatschappijen die opereren via hubs, vliegt Southwest vooral rechtstreeks tussen steden. Dit zorgt voor snellere verbindingen, lagere kosten en een hogere efficiëntie. Southwest heeft zich bovendien altijd onderscheiden met enkele unieke praktijken, zoals geen extra kosten voor ingecheckte bagage (tot twee stuks), geen wijzigingskosten voor tickets, en het “open seating” systeem waarbij passagiers bij het boarden hun eigen stoel kiezen.
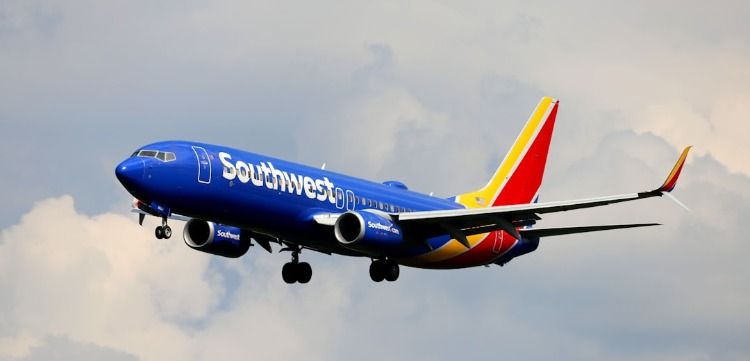
De vloot bestaat uitsluitend uit toestellen van het type Boeing 737, wat onderhoud en training eenvoudiger maakt en de bedrijfskosten verder drukt. Doorheen de jaren heeft Southwest zich gepositioneerd als een solide, winstgevend en betrouwbaar bedrijf in een sector die bekend staat om zijn lage marges en hoge volatiliteit. In tegenstelling tot sommige concurrenten bleef Southwest in veel jaren winstgevend, zelfs tijdens moeilijke marktomstandigheden zoals de financiële crisis van 2008 of de pandemie van 2020, waarin het bedrijf een relatief sterke liquiditeit wist aan te houden.
De prijsevolutie van het aandeel over de voorbije jaren
Het aandeel van Southwest Airlines (ticker: LUV) is beursgenoteerd op de New York Stock Exchange sinds 1977. Over het laatste decennium kende de koers van LUV een sterke groei tot aan 2017, gevolgd door meer volatiele periodes en een zware terugval tijdens de COVID-19-pandemie. In januari 2020 stond de koers nog boven de $55, maar in maart 2020 dook ze onder de $25. Nadien volgde een herstel tot rond de $60 begin 2021, waarna opnieuw een neerwaartse trend werd ingezet.
Vanaf 2022 kende LUV tegenslagen door stijgende brandstofprijzen, operationele problemen en een verzwakte vraag naar binnenlandse reizen. In 2024 schommelde de koers rond de $30 tot $35. De marktkapitalisatie bedraagt momenteel circa $18 miljard, aanzienlijk lager dan het pre-pandemische niveau van meer dan $30 miljard. De koers-winstverhouding (P/E) ligt in 2025 rond de 25, wat iets boven het sectorgemiddelde ligt. De EBITDA-marge is herstellende, maar blijft onder druk door hogere operationele kosten.
De verwachtingen voor de koers van Southwest Airlines in de komende vijf jaren
De vooruitzichten voor Southwest Airlines hangen sterk samen met de algemene heropleving van de luchtvaartsector, de mate waarin het bedrijf zijn kostenstructuur onder controle kan houden, en de geopolitieke en macro-economische stabiliteit. Analisten verwachten een geleidelijke terugkeer naar pre-pandemisch winstniveau tegen 2026-2027, ondersteund door een toename van het zakelijke reisverkeer, lagere brandstofprijzen en operationele optimalisatie.
Southwest heeft bovendien aangekondigd om haar vloot te moderniseren, met de overstap naar efficiëntere Boeing 737 MAX-toestellen, wat op termijn kosten moet drukken. De expansie naar nieuwe markten in Latijns-Amerika en Hawaii opent daarnaast nieuwe groeikansen. In combinatie met een verbeterde klantentevredenheid en betrouwbaarheid, zou dit het vertrouwen van beleggers kunnen herstellen.
Toch blijft de concurrentie stevig. Low-cost rivalen zoals Spirit en Frontier zijn zeer agressief op de Amerikaanse markt, en grote maatschappijen zoals Delta en American Airlines investeren zwaar in hun diensten. Als Southwest erin slaagt haar merkidentiteit van “vriendelijke low-cost maatschappij” opnieuw kracht bij te zetten en marges te verbeteren, kan de koers in vijf jaar tijd potentieel terugkeren naar het $50-60 niveau. In een bullish scenario spreken sommige analisten zelfs over $70 op langere termijn, hoewel dat afhankelijk is van externe schokken en interne efficiëntieverbeteringen.
Dividendbeleid en evolutie
Southwest Airlines stond lange tijd bekend als een dividendaandeel binnen de luchtvaartsector. Tot 2020 werd jaarlijks een bescheiden dividend uitgekeerd, wat zeldzaam is voor een low-cost luchtvaartmaatschappij. Tijdens de pandemie werd het dividend echter geschrapt, mede door overheidssteun die zulke uitbetalingen tijdelijk verbood. Pas sinds 2023 hervatte Southwest de dividenduitkering, met een uitbetaling van $0,18 per aandeel per kwartaal in 2024, goed voor een jaarlijks rendement van circa 2,1% tegen de huidige koers.
Er zijn aanwijzingen dat het bedrijf zijn dividend de komende jaren opnieuw geleidelijk zal verhogen, afhankelijk van de winstgevendheid. Southwest heeft bovendien een lange historiek van terugkopen van eigen aandelen, wat een alternatief mechanisme is om aandeelhouderswaarde te creëren.
Argumenten om het aandeel te kopen
- Sterke merkidentiteit en klantentevredenheid: Southwest scoort al jaren hoog in klanttevredenheidsmetingen. De transparante prijzen en klantgerichte aanpak onderscheiden het van concurrenten.
- Solide balansstructuur: In vergelijking met andere luchtvaartmaatschappijen is Southwest financieel gezond, met een relatief lage schuldratio en sterke cashflow, wat het aantrekkelijk maakt voor defensieve beleggers.
- Efficiënt businessmodel: Het gebruik van één vliegtuigtype verlaagt onderhoudskosten, trainingstijd en complexiteit. Het point-to-point netwerk is efficiënt en winstgevend.
- Herstelpotentieel: De huidige koers ligt ver onder het historische hoogtepunt. Voor beleggers met een lange horizon biedt dit een kans om in te stappen tegen een aantrekkelijke waardering.
- Dividendherstel en potentiële verhoging: De terugkeer naar dividenduitkeringen signaleert vertrouwen van het management in de toekomst.
Argumenten om het aandeel niet te kopen
- Sectorgevoeligheid: Luchtvaart blijft extreem gevoelig aan economische cycli, geopolitieke spanningen, pandemieën en brandstofprijzen. Dit verhoogt de volatiliteit van het aandeel.
- Operationele risico’s: Southwest heeft in het verleden te kampen gehad met grote verstoringen (zoals de gegrondvlogen 737 MAX-vloot of IT-storingen). Zulke incidenten wegen zwaar op reputatie en kosten.
- Beperkte internationale groei: In tegenstelling tot maatschappijen zoals Delta of United, is Southwest nog steeds sterk afhankelijk van de binnenlandse markt, wat de groeimogelijkheden beperkt.
- Concurrentiedruk: De Amerikaanse markt is zeer competitief, met zowel legacy carriers als nieuwe low-cost spelers die agressief marktaandeel proberen te winnen.
Samenvatting van onze analyse van Southwest Airlines
Southwest Airlines blijft een interessante waarde binnen de luchtvaartsector, vooral voor beleggers die geloven in het herstel van de reissector en het potentieel van klantgerichte, efficiënte low-cost maatschappijen. Met een sterke balans, een herkenbaar merk en een rationele kostenstructuur heeft LUV goede kaarten in handen voor middellangetermijngroei. Toch moeten beleggers rekening houden met sectorale risico’s en operationele uitdagingen. Wie inzet op herstel én waarde, vindt in Southwest Airlines een aandeel met potentieel én dividenden in opbouw.