Shanghai Stock Exchange: beurs voorgesteld
De Shanghai Stock Exchange, vaak afgekort als SSE, is zonder twijfel een van de machtigste financiële centra in Azië — en eigenlijk van de hele wereld. Niet alleen omdat het zich in het hart van de Chinese economie bevindt, maar ook omdat het een fascinerende weerspiegeling is van de manier waarop een communistische staat en een hyperkapitalistische beurs elkaar omhelzen als danspartners met elk hun eigen maatgevoel. Wie denkt dat beursgangen, koerssprongen en miljardenbedrijven enkel op Wall Street floreren, heeft Shanghai nog niet goed bekeken.
In dit artikel duiken we diep in de structuur, werking en unieke kenmerken van de Shanghai Stock Exchange. Van historische wendingen tot moderne groeispurten, van de grootste bedrijven tot de subtiele maar machtige invloed van de Chinese overheid: de SSE is geen doorsnee beurs. En net daarom is ze zo boeiend.
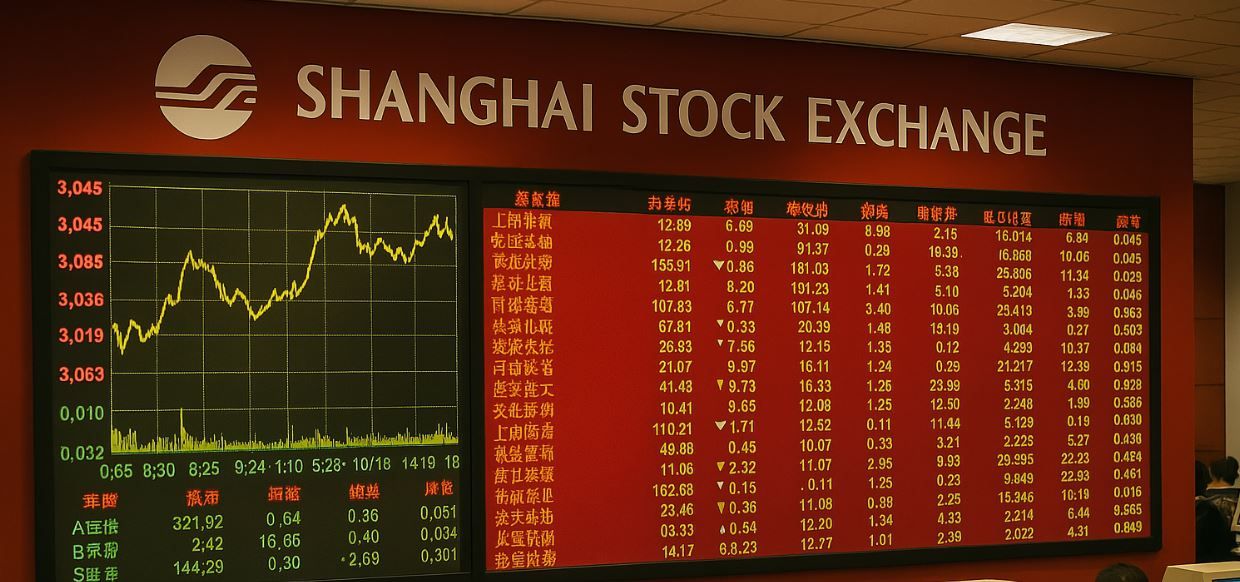
Wat is de Shanghai Stock Exchange precies?
De Shanghai Stock Exchange is de grootste aandelenbeurs van China en behoort wereldwijd tot de top vijf op basis van marktkapitalisatie. De beurs werd officieel heropgericht op 26 november 1990, wat relatief jong is in vergelijking met bijvoorbeeld de New York Stock Exchange. Maar laat dat je niet misleiden: de wortels van de beurs gaan terug tot de 19e eeuw, tijdens het koloniale tijdperk van Shanghai. In 1949 werd de oorspronkelijke beurs gesloten nadat de communistische partij aan de macht kwam. De heroprichting in 1990 markeerde een opvallende bocht richting economische hervormingen en openheid naar marktwerking binnen het communistische model.
De SSE is gevestigd in het financiële district Lujiazui in Pudong, Shanghai. Je herkent het gebouw aan zijn futuristische architectuur, pal tussen andere wolkenkrabbers die schreeuwen om aandacht. Hier worden aandelen, obligaties, fondsen en derivaten verhandeld van honderden bedrijven, waaronder de grootste staatsbedrijven van China.
Wat meteen opvalt is dat de beurs strikt gereguleerd wordt door de China Securities Regulatory Commission (CSRC). Deze toezichtshouder kijkt mee met een waakzaam oog en grijpt zonder pardon in wanneer markten te wild bewegen. Een vrije markt, maar met een leiband, zeg maar.
De structuur van de beurs: A-shares, B-shares en STAR Market
Wie denkt dat één aandeel gewoon één aandeel is, komt bedrogen uit in Shanghai. De beurs werkt namelijk met verschillende types aandelen. De belangrijkste zijn de zogeheten A-shares en B-shares.
A-shares zijn aandelen die genoteerd staan in Chinese yuan en enkel toegankelijk zijn voor binnenlandse investeerders en een select aantal buitenlandse beleggers via speciale programma’s zoals het Qualified Foreign Institutional Investor (QFII)-programma of het Stock Connect-programma met Hongkong.
B-shares daarentegen zijn genoteerd in Amerikaanse dollars (in Shanghai) of Hongkong dollars (in Shenzhen, een andere Chinese beursstad) en bedoeld voor buitenlandse beleggers. Oorspronkelijk waren ze een manier om buitenlandse investeringen aan te trekken zonder de binnenlandse markt te “vervuilen”. Maar met de opkomst van de A-share toegang voor buitenlanders zijn B-shares een beetje in de vergetelheid geraakt.
Een recente en opvallende innovatie is de STAR Market, een soort Nasdaq-kloon gelanceerd in 2019 voor technologie- en innovatiebedrijven. Deze beurs binnen de beurs heeft soepelere regels rond winstgevendheid, prospectusvereisten en koerslimieten. Hierdoor wordt ze vaak gezien als de Chinese goktafel voor durfinvesteerders die op zoek zijn naar het volgende Tencent of Alibaba. Sommige beursgangen daar schoten bij opening al 200 tot 300 procent omhoog. Tja, volatiliteit heeft daar geen caffeine nodig.
Welke grote bedrijven zijn genoteerd aan de SSE?
De SSE telt honderden bedrijven, maar het zwaartepunt ligt onmiskenbaar bij staatsbedrijven. Denk aan industriële giganten, energiebedrijven en banken. Je vindt er namen als:
- Industrial and Commercial Bank of China (ICBC): de grootste bank ter wereld op basis van activa.
- PetroChina: een olie- en gasreus die de energiebehoeften van een miljard mensen voedt.
- Sinopec: actief in raffinage en chemie, ook een staatsbedrijf.
- SAIC Motor: een van China’s grootste autofabrikanten.
Maar ook technologisch meer georiënteerde bedrijven duiken op, zeker via de STAR Market. Shanghai wordt steeds meer een hub voor hightech, biotech en AI-startups met groeipotentieel. Er is dus niet alleen staatsmacht op de beurs, maar ook innovatie. Het blijft echter opletten: sommige bedrijven zijn financieel gezond, andere leven van staatssteun en beloven gouden bergen die eerder op drijfzand staan dan op een rotsvaste balans.
Toch zie je dat de aanwezigheid van gigantische staatsbedrijven ook zorgt voor een zekere stabiliteit in turbulente tijden. In crisismomenten worden koersen niet altijd door de markt bepaald, maar soms ook door de overheid die haar aandelen niet zomaar laat kelderen. Dat kan een geruststelling zijn, maar voor een belegger die zweert bij pure marktdynamiek voelt het misschien net als fietsen met zijwieltjes: veilig, maar een tikkeltje onecht.
Welke rol speelt de Chinese overheid op de beurs?
De invloed van de Chinese staat op de beurs is alomtegenwoordig. En hoewel dat voor sommigen als een minpunt klinkt, heeft het ook voordelen. De overheid ziet de beurs niet als een autonoom speelveld, maar als een instrument van nationaal beleid. Ze grijpt in om bubbels te voorkomen, om sectoren te beschermen of zelfs om een boodschap te sturen aan buitenlandse investeerders.
Dat merk je bijvoorbeeld aan de zogenaamde circuit breakers: mechanismen die de handel stilleggen bij te grote koersdalingen. Of aan tijdelijke verkoopverboden voor grote aandeelhouders. Ook communicatie van de overheid via staatsmedia kan markten plots in beweging zetten. Een positief artikel in de People’s Daily kan aandelen van een sector plots als een raket doen stijgen.
Toch is het een delicaat evenwicht. Enerzijds wil men de beurs aantrekkelijk maken voor buitenlandse kapitaalstromen, anderzijds blijft er een diepe reflex van controle. Beleggers moeten dus niet alleen naar economische rapporten kijken, maar ook naar de politieke barometer. Een speech van Xi Jinping kan even bepalend zijn als een kwartaalrapport van een blue chip.
Zelf merk ik dat je als westerse belegger met een gezonde dosis achterdocht en nieuwsgierigheid naar deze markt moet kijken. Je moet bereid zijn om je bril wat bij te stellen: fundamentele analyse blijft belangrijk, maar context is alles. En dat context vaak bestaat uit staatsinmenging, censuur, economische vijfjarenplannen en partijcongressen… wel, dat moet je erbij nemen.
Is beleggen in Shanghai interessant voor buitenlandse investeerders?
Het korte antwoord: ja, maar niet zonder nadenken. De SSE biedt blootstelling aan de op één na grootste economie ter wereld, en dat is op zich al aantrekkelijk. Bovendien zijn er sectoren in China — zoals technologie, groene energie, en e-commerce — die razendsnel groeien. Maar het is een ander soort groei dan die van Silicon Valley of Frankfurt. Hier hangt de windrichting soms af van politieke besluiten eerder dan van marktlogica.
Via programma’s als het Shanghai-Hong Kong Stock Connect kunnen buitenlandse beleggers relatief eenvoudig in A-shares investeren. Grote ETF-aanbieders zoals iShares of Vanguard hebben fondsen die specifiek focussen op de Chinese binnenlandse markt, waaronder Shanghai. Voor de doorsnee belegger is dat misschien de veiligste manier om een teen in het Chinese water te dippen, zonder meteen kopje onder te gaan bij de eerste schommeling.
Wie individueel in aandelen wil stappen, moet zich verdiepen in het bedrijf én in het politieke speelveld. Want zelfs winstgevende bedrijven kunnen plots in de gevarenzone belanden als ze op een foute teen trappen van de partijtop. Vraag dat maar aan Jack Ma, die even van de radar verdween toen hij te kritisch was voor het financiële systeem.
Toch blijf ik persoonlijk geloven in het belang van spreiding. Een klein percentage van een gespreide portefeuille in Chinese aandelen — met focus op kwaliteitsbedrijven die innovatief én beleidsgezind zijn — kan waardevol zijn. Maar als je volledig op gevoel of hypes afgaat, loop je het risico om een panda te verwarren met een tijger. En dat is niet de bedoeling.


