Fund of Funds: wat is het & en wat zijn de voordelen en nadelen?
Beleggen via een Fund of Funds (ook wel FoF genoemd) klinkt voor velen als iets wat enkel weggelegd is voor vermogensbeheerders of high rollers met driedelige pakken en aandelenportefeuilles groter dan een doorsnee gezinswoning. Maar schijn bedriegt. Een Fund of Funds is eigenlijk een laagdrempelige en gespreide manier van beleggen, ook voor wie geen beleggersdiploma aan de muur heeft hangen.
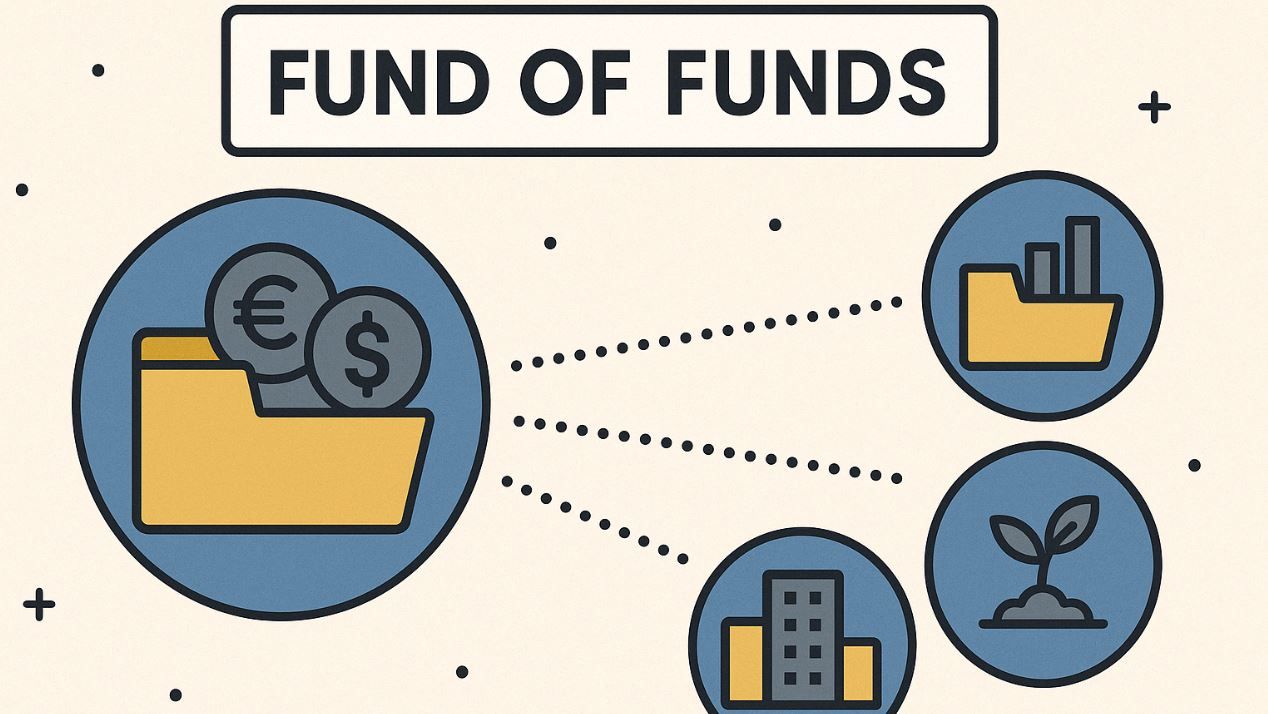
De term “Fund of Funds” zegt het eigenlijk zelf: je belegt niet rechtstreeks in aandelen, obligaties of andere activa, maar in een fonds dat op zijn beurt belegt in andere beleggingsfondsen. Met andere woorden: een fonds van fondsen. Die opbouw brengt bepaalde voordelen met zich mee, maar ook enkele nadelen waar je best niet blind voor blijft. Hoog tijd om de balans op te maken.
Wat is een Fund of Funds precies?
Een Fund of Funds is een beleggingsfonds dat zijn kapitaal niet rechtstreeks steekt in individuele aandelen, obligaties of vastgoed, maar in andere beleggingsfondsen. Die onderliggende fondsen kunnen op hun beurt opnieuw een mix bevatten van activa uit verschillende sectoren, regio’s of thema’s.
Het resultaat is een extra laag van spreiding en diversificatie, bovenop wat een klassiek fonds al biedt. Je koopt met andere woorden in één beweging een mandje van mandjes, en dat heeft uiteraard gevolgen voor je risico en rendement.
Er bestaan zowel actieve als passieve Fund of Funds. Actieve FoF’s worden beheerd door professionals die actief proberen in te spelen op marktbewegingen door te switchen tussen fondsen. Passieve FoF’s volgen een bepaalde index of strategie zonder in te grijpen. Daarnaast kan een Fund of Funds zich richten op bepaalde types fondsen, zoals aandelenfondsen, gemengde fondsen, hedgefondsen of ETF’s.
Het concept is vooral populair bij institutionele beleggers, maar ook voor particuliere beleggers zijn er almaar meer mogelijkheden, zeker binnen pensioenspaarformules of via beleggingsverzekeringen.
Wat zijn de voordelen van een Fund of Funds?
Een van de grootste troeven van een Fund of Funds is de brede spreiding. Je spreidt je risico niet alleen over meerdere activa of sectoren, maar zelfs over meerdere fondsbeheerders en -strategieën. Dat vermindert de impact van een tegenvallend individueel fonds, wat de stabiliteit van je portefeuille ten goede komt.
Ook het gemak mag niet onderschat worden. In plaats van zelf tientallen fondsen te analyseren en te beheren, laat je dat over aan een ervaren beheerder. Dat maakt FoF’s bijzonder interessant voor wie wel wil beleggen, maar niet elke avond een financiële krant wil openslaan of de kwartaalresultaten van een Japanse technologieholding wil uitpluizen.
Daarnaast kunnen Fund of Funds toegang geven tot fondsen die anders moeilijk bereikbaar zijn voor particulieren, zoals bepaalde hedgefondsen of fondsen met hoge instapdrempels. Door collectief te investeren, wordt die barrière verlaagd.
Voor langetermijnbeleggers bieden Fund of Funds vaak een stabiele basis binnen een bredere beleggingsstrategie. Vooral in pensioenspaarformules worden FoF-constructies vaak gebruikt om het risico af te bouwen naarmate de einddatum nadert. Denk bijvoorbeeld aan een lifecycle-fonds dat steeds conservatiever wordt naarmate je pensioendatum in zicht komt.
Tot slot is het psychologische voordeel niet onbelangrijk: wie belegt in een Fund of Funds heeft minder de neiging om impulsieve beslissingen te nemen, omdat de investering iets verder van je bed aanvoelt. En laat net dat afstand nemen vaak een reddingsboei zijn tijdens beursstormen.
Wat zijn de nadelen van een Fund of Funds?
Helaas kleeft er aan al dat gemak en die spreiding ook een prijskaartje. Een van de grootste minpunten van Fund of Funds zijn de dubbele kosten. Je betaalt niet alleen beheerskosten voor het FoF zelf, maar ook voor elk onderliggend fonds waarin dat fonds belegt. Die kosten kunnen stevig oplopen, zeker als er veel actief beheerde fondsen in het spel zijn.
En dan is er nog het rendementsvraagstuk. Door die dubbele laag van kosten moet het fonds al een serieus rendement halen om daar bovenuit te stijgen. In sommige gevallen merk je amper iets van de groei van de onderliggende fondsen, omdat de kosten het grootste deel van de koek opsnoepen. Vergelijk het met een taart waar iedereen al een stuk van gegeten heeft voordat jij eraan mag beginnen.
Een ander risico is het zogenaamde “overdiversificatie”. Door in tientallen fondsen te beleggen via één fonds, kan je portefeuille zodanig gespreid zijn dat ze bijna op een index lijkt — zonder het kostenvoordeel van een ETF. Het gevolg is een lauw rendement zonder duidelijk profiel, wat voor sommige beleggers frustrerend kan zijn.
Ook het gebrek aan transparantie kan knagen. Je weet vaak niet precies in welke onderliggende fondsen jouw geld geïnvesteerd is, zeker als die fondsen op hun beurt opnieuw complexe structuren bevatten. Je vertrouwt dus sterk op de beslissingen van de FoF-beheerder, en dat vereist een flinke portie vertrouwen.
Tot slot hebben Fund of Funds meestal minder flexibiliteit. Je zit vast in de keuzes van de fondsbeheerder en kan moeilijker ingrijpen wanneer je liever zou switchen naar een andere sector, regio of fonds. Voor wie graag zelf aan de knoppen zit, is een FoF dus niet ideaal.
Wanneer kies je best wél voor een Fund of Funds?
Een Fund of Funds is niet voor iedereen de heilige graal, maar het kan wel degelijk passen binnen een bredere strategie. Bijvoorbeeld als je een lange beleggingshorizon hebt en niet dagelijks bezig wil zijn met het opvolgen van markten. Voor mensen die maandelijks een vast bedrag beleggen in een pensioenspaarfonds of een gemengd fonds, kan een FoF structuur veel rust geven.
Ook voor wie net begint met beleggen, maar toch wil genieten van diversificatie zonder zich te verliezen in keuzes tussen sectoren of regio’s, is een FoF een toegankelijke opstap. Als startpunt biedt het structuur, risicospreiding en professioneel beheer. En dat zijn geen overbodige luxe als je nog niet helemaal thuis bent in het financiële jargon.
Persoonlijk heb ik Fund of Funds vooral leren waarderen in tijden van onzekerheid. Wanneer je het gevoel hebt dat er “vanalles op de beurs beweegt” maar je niet weet waar te beginnen, kan zo’n fonds als vangnet fungeren. Je vertrouwt op mensen die dag in dag uit de markten volgen en die een portefeuille opbouwen die robuuster is dan wat je zelf in een avondje zou samenstellen.
Maar ik blijf er ook kritisch tegenover: als je bereid bent om zelf iets meer tijd te investeren in je beleggingen, en je wil niet te veel kosten betalen, dan zijn ETF’s of zelf samengestelde fondsen vaak aantrekkelijker. Het is een beetje zoals kiezen tussen een chefmenu of zelf à la carte bestellen: makkelijk en volledig verzorgd versus meer controle en potentieel meer smaak — maar dan moet je wel weten wat je bestelt.
Zijn Fund of Funds nog relevant in een wereld vol ETF’s?
De opkomst van goedkope, breed gespreide ETF’s (exchange-traded funds) heeft de positie van Fund of Funds onder druk gezet. Waarom zou je immers kiezen voor een fonds dat 2% kosten rekent, als je via een ETF met 0,2% instapt in de brede markt? Dat is een terechte bedenking, en veel beleggers maken die switch ook effectief.
Toch behouden FoF’s hun nut in specifieke situaties. Vooral in sectoren waar actief beheer nog waarde toevoegt — zoals opkomende markten of alternatieve activa — kunnen Fund of Funds zich onderscheiden. Ook in vermogensbeheer op maat, of bij beleggingen met fiscale voordelen (zoals pensioensparen), worden ze vaak ingezet om het profiel van de belegger aan te passen aan zijn of haar leeftijd en risicotolerantie.
Bovendien blijven veel mensen het waarderen dat hun portefeuille actief wordt opgevolgd en bijgestuurd, zeker bij ingrijpende marktgebeurtenissen. Een ETF reageert niet op een beurscrash, een fondsbeheerder wel. Of die reactie juist is? Dat is een andere discussie. Maar het menselijk aspect speelt toch nog steeds een rol, zelfs in een wereld die almaar meer geautomatiseerd wordt.
Het is dus geen zwart-witverhaal. FoF’s zijn niet per definitie achterhaald, maar ze dwingen je wel om goed na te denken over je eigen beleggingsprofiel, je risicotolerantie en je bereidheid om zelf tijd en moeite te investeren. Wie daar eerlijk in is met zichzelf, vindt vanzelf het juiste antwoord.